Domain gefahrgutberatung24.de kaufen?
Wir ziehen mit dem Projekt
gefahrgutberatung24.de um.
Sind Sie am Kauf der Domain
gefahrgutberatung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefahrgutberatung24.de kaufen?
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Ähnliche Suchbegriffe für Aufwendungen Kosten
Top-Angebote
Produkte zum Begriff Aufwendungen Kosten:
-
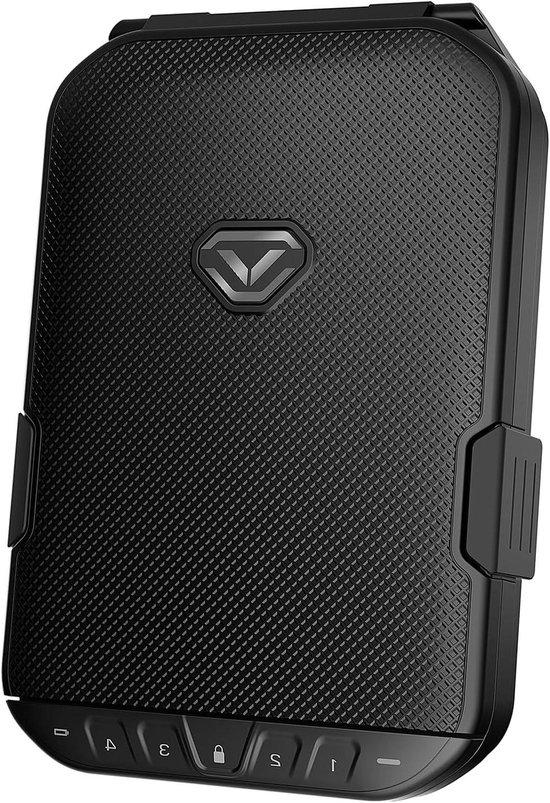
Wasserdichte Koffer - Aufbewahrungskoffer mit Sicherheit - Sicherer Transport - Touchscreen-Tastatur - Mittelgroß - SchwarzSchützen Sie Ihre wertvollen Gegenstände mit diesem wasserdichten und robusten Aufbewahrungskoffer, der für maximale Sicherheit und Transportfähigkeit entwickelt wurde. Der Koffer ist ideal für den sicheren Transport von Elektronik, Dokumenten oder anderen Wertgegenständen und bietet Ihnen überallhin ein Gefühl der Sicherheit. Dank seines kompakten Formats passt er problemlos in Ihr Auto, Ihr Büro, Ihren Rucksack oder Ihr Gepäck und erfüllt sogar die TSA-Richtlinien für Flugreisen. Die fortschrittliche, nichtmetallische Polymerkonstruktion sorgt für ein leichtes, aber extrem widerstandsfähiges Gehäuse, das Stößen und Stürzen standhält. Der Koffer schwimmt sogar im Wasser, was zusätzliche Sicherheit bei der Verwendung in der Nähe von Wasser bietet. Ein einzigartiges Merkmal ist die kapazitive LED-Tastatur mit Hintergrundbeleuchtung, mit der Sie schnell und einfach einen Master-Code eingeben können, um den Koffer zu verriegeln. Darüber hinaus kann eine Anti-Manipulationsfunktion aktivier554,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100 Stück Gefahrgutkarton 430 x 310 x 300 mm mit UN-Kennzeichnung 4G Verpackung100 Stück Gefahrgutkarton 430 x 310 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.421,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Was sind Aufwendungen aber keine Kosten?
Was sind Aufwendungen aber keine Kosten? Aufwendungen sind Ausgaben, die in der Buchhaltung erfasst werden, unabhängig davon, ob sie zu Kosten führen oder nicht. Kosten hingegen entstehen erst, wenn Aufwendungen mit der erbrachten Leistung in Verbindung gebracht werden können. Beispielsweise sind Mietzahlungen für ungenutzte Räume Aufwendungen, aber keine Kosten, da sie nicht direkt mit der Produktion oder dem Verkauf von Waren verbunden sind. Somit sind Aufwendungen eine breitere Kategorie, die auch Kosten umfasst, aber nicht ausschließlich darauf beschränkt ist. **

Warum sind neutrale Aufwendungen keine Kosten?
Neutrale Aufwendungen sind keine Kosten, da sie keine direkte Verbindung zu einem bestimmten Produkt oder einer bestimmten Dienstleistung haben. Sie sind allgemeine Ausgaben, die nicht direkt der Herstellung oder dem Verkauf eines bestimmten Produkts zugeordnet werden können. Kosten hingegen sind Ausgaben, die direkt mit der Produktion oder dem Verkauf eines Produkts in Verbindung stehen und somit zur Ermittlung des Gewinns beitragen. Neutrale Aufwendungen haben keinen Einfluss auf die Kalkulation von Produktpreisen oder die Bewertung der Rentabilität eines Unternehmens. Daher werden sie nicht als Kosten betrachtet. **
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
Top-Angebote
Produkte zum Begriff Aufwendungen Kosten:
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen Kosten
-
Wasserdichte Koffer - Aufbewahrungskoffer mit Sicherheit - Sicherer Transport - Touchscreen-Tastatur - Mittelgroß - SchwarzSchützen Sie Ihre wertvollen Gegenstände mit diesem wasserdichten und robusten Aufbewahrungskoffer, der für maximale Sicherheit und Transportfähigkeit entwickelt wurde. Der Koffer ist ideal für den sicheren Transport von Elektronik, Dokumenten oder anderen Wertgegenständen und bietet Ihnen überallhin ein Gefühl der Sicherheit. Dank seines kompakten Formats passt er problemlos in Ihr Auto, Ihr Büro, Ihren Rucksack oder Ihr Gepäck und erfüllt sogar die TSA-Richtlinien für Flugreisen. Die fortschrittliche, nichtmetallische Polymerkonstruktion sorgt für ein leichtes, aber extrem widerstandsfähiges Gehäuse, das Stößen und Stürzen standhält. Der Koffer schwimmt sogar im Wasser, was zusätzliche Sicherheit bei der Verwendung in der Nähe von Wasser bietet. Ein einzigartiges Merkmal ist die kapazitive LED-Tastatur mit Hintergrundbeleuchtung, mit der Sie schnell und einfach einen Master-Code eingeben können, um den Koffer zu verriegeln. Darüber hinaus kann eine Anti-Manipulationsfunktion aktivier554,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100 Stück Gefahrgutkarton 430 x 310 x 300 mm mit UN-Kennzeichnung 4G Verpackung100 Stück Gefahrgutkarton 430 x 310 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.421,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Was sind Aufwendungen aber keine Kosten?
Was sind Aufwendungen aber keine Kosten? Aufwendungen sind Ausgaben, die in der Buchhaltung erfasst werden, unabhängig davon, ob sie zu Kosten führen oder nicht. Kosten hingegen entstehen erst, wenn Aufwendungen mit der erbrachten Leistung in Verbindung gebracht werden können. Beispielsweise sind Mietzahlungen für ungenutzte Räume Aufwendungen, aber keine Kosten, da sie nicht direkt mit der Produktion oder dem Verkauf von Waren verbunden sind. Somit sind Aufwendungen eine breitere Kategorie, die auch Kosten umfasst, aber nicht ausschließlich darauf beschränkt ist. **
-
Warum sind neutrale Aufwendungen keine Kosten?
Neutrale Aufwendungen sind keine Kosten, da sie keine direkte Verbindung zu einem bestimmten Produkt oder einer bestimmten Dienstleistung haben. Sie sind allgemeine Ausgaben, die nicht direkt der Herstellung oder dem Verkauf eines bestimmten Produkts zugeordnet werden können. Kosten hingegen sind Ausgaben, die direkt mit der Produktion oder dem Verkauf eines Produkts in Verbindung stehen und somit zur Ermittlung des Gewinns beitragen. Neutrale Aufwendungen haben keinen Einfluss auf die Kalkulation von Produktpreisen oder die Bewertung der Rentabilität eines Unternehmens. Daher werden sie nicht als Kosten betrachtet. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.